Domain 6836.de kaufen?
Wir ziehen mit dem Projekt
6836.de um.
Sind Sie am Kauf der Domain
6836.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 6836.de kaufen?
Wie lange zahlt die Restschuldversicherung bei Arbeitslosigkeit?
Die Dauer, für die die Restschuldversicherung bei Arbeitslosigkeit zahlt, hängt von den Vertragsbedingungen ab. In der Regel deckt die Versicherung die monatlichen Raten für eine bestimmte Zeit, die je nach Vertrag variieren kann. Oftmals beträgt die Zahlungsdauer zwischen 6 und 12 Monaten. Es ist wichtig, die genauen Bedingungen der Restschuldversicherung zu überprüfen, um zu verstehen, wie lange man im Falle von Arbeitslosigkeit abgesichert ist. Es empfiehlt sich, vor Vertragsabschluss alle Details mit dem Versicherungsanbieter zu klären. **
Wie lange zahlt die Restschuldversicherung bei Arbeitsunfähigkeit?
Die Dauer, für die die Restschuldversicherung bei Arbeitsunfähigkeit zahlt, hängt von den Vertragsbedingungen ab. In der Regel werden die Zahlungen für einen bestimmten Zeitraum geleistet, der je nach Versicherungsvertrag variieren kann. Dieser Zeitraum kann beispielsweise sechs Monate, ein Jahr oder auch länger betragen. Es ist wichtig, die genauen Bedingungen der Restschuldversicherung zu überprüfen, um zu verstehen, wie lange man im Falle einer Arbeitsunfähigkeit abgesichert ist. **


Ähnliche Suchbegriffe für Widerruflichkeit-der-Restschuldversicherung-bei
Top-Angebote
Produkte zum Begriff Widerruflichkeit-der-Restschuldversicherung-bei:
-
MORD bei Tisch - Der Zirkus FallHereinspaziert! Hereinspaziert! Zirkus Martini Ist In Der Stadt! Doch Kurz Vor Einer Aufführung Kommt Es Zu Einem Brand Und Dann Wird Auch Noch Der Tierdompteur Ermordet. Könnt Ihr Gemeinsam Den Mordfall Lösen? Zirkus - Die Rollen Harry Martini (45)...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hallmann, Rudi: Der Lokheizer bei der Deutschen ReichsbahnDer Lokheizer bei der Deutschen Reichsbahn , Das Wissen um das richtige Heizen des Kessels einer Dampflokomotive ist mit dem zunehmenden Einsatz von Dieselund Elektroloks in Vergessenheit geraten. Wer sich heute mit dieser Thematik beschäftigt, findet kaum Literatur für die wichtigen 'Trockenübungen', die zuvor absolviert werden müssen. Als klassische Ausbildungslektüre trägt dieser Reprint dieser Tatsache in vollem Umfang Rechnung. Besonders für die immer größer werdende Gruppe der Museumsbahner bietet das Werk eine praktische Handreichung für die richtige Feuerung und Behandlung der Dampflok. Praktische Tipps und theoretische Hintergründe runden das Werk ab. , Dachträger & Querstangen > Transportsysteme , Erscheinungsjahr: 20250225, Autoren: Hallmann, Rudi, Seitenzahl/Blattzahl: 128, Abbildungen: 83 farbige Fotos, Keyword: Ausbildung; Beruf; Dampflok; Dampflokomotive; Dampflokomotiven; Dampfloks; Dampfloktechnik; Deutsche; Eisenbahn; Funktion; Heizer; Lokführer; Lokheizer; Lokomotivführer; Reichsbahn; Technik; transpress, Fachschema: Bahn (Verkehrsmittel) / Eisenbahn~Eisenbahn, Fachkategorie: Züge und Eisenbahnen: Ratgeber, Sachbuch, Warengruppe: TB/Schienenfahrzeuge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 140, Höhe: 9, Gewicht: 260, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
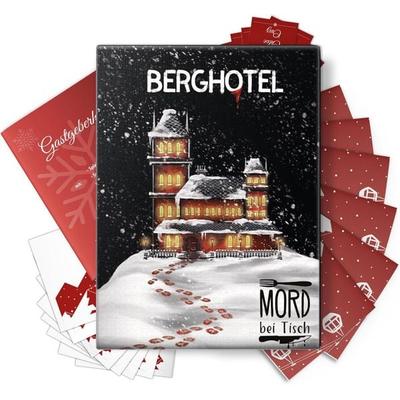
MORD bei Tisch - Der Berghotel FallKrimi-dinner Von Mord Bei Tisch - Ein Besonderer Abend Mit Freunden Lade Freunde Zu Einem Krimispiel Nach Hause Zum Mörderischen Spielvergnügen Ein! Jeder Spieler Schlüpft In Eine Ausgefallene Rolle Und Gehört Zu Den Hauptverdächtigen In Einem...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
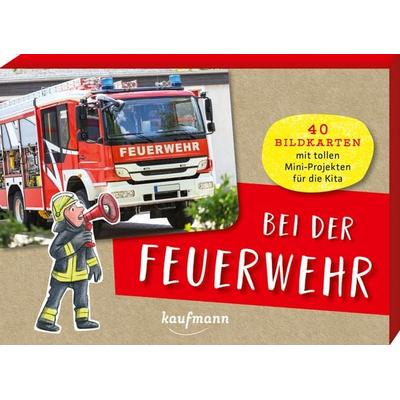
Bei der FeuerwehrFeuerwehr-projekt Für Den Kindergarten: Bildkarten Zum Spielen Und Lernen Für Und Mit Kids Tatütata, Die Feuerwehr Ist Da! Feuerwehrleute Löschen Brände, Retten Menschen Und Tiere, Sind Bei Unwetter, Verkehrsunfall Und Naturkatastrophe Mit Blaulicht...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Widerruflichkeit-der-Restschuldversicherung-bei:
-
Widerruflichkeit der Restschuldversicherung bei Verbraucherdarlehen, Taschenbuch von Rebecca Schacht, EHV Academicpress, 978-3-86741-741-9Widerruflichkeit Der Restschuldversicherung Bei Verbraucherdarlehen, Taschenbuch Von Rebecca Schacht, Ehv Academicpress, 978-3-86741-741-9, Seitenanzahl: 30049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informations- und Beratungspflichten in der Restschuldversicherung, Taschenbuch von Thomas Bensch, GRIN, 978-3-668-64419-9Informations- Und Beratungspflichten In Der Restschuldversicherung, Taschenbuch Von Thomas Bensch, Grin, 978-3-668-64419-9, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MORD bei Tisch - Der Zirkus FallHereinspaziert! Hereinspaziert! Zirkus Martini Ist In Der Stadt! Doch Kurz Vor Einer Aufführung Kommt Es Zu Einem Brand Und Dann Wird Auch Noch Der Tierdompteur Ermordet. Könnt Ihr Gemeinsam Den Mordfall Lösen? Zirkus - Die Rollen Harry Martini (45)...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hallmann, Rudi: Der Lokheizer bei der Deutschen ReichsbahnDer Lokheizer bei der Deutschen Reichsbahn , Das Wissen um das richtige Heizen des Kessels einer Dampflokomotive ist mit dem zunehmenden Einsatz von Dieselund Elektroloks in Vergessenheit geraten. Wer sich heute mit dieser Thematik beschäftigt, findet kaum Literatur für die wichtigen 'Trockenübungen', die zuvor absolviert werden müssen. Als klassische Ausbildungslektüre trägt dieser Reprint dieser Tatsache in vollem Umfang Rechnung. Besonders für die immer größer werdende Gruppe der Museumsbahner bietet das Werk eine praktische Handreichung für die richtige Feuerung und Behandlung der Dampflok. Praktische Tipps und theoretische Hintergründe runden das Werk ab. , Dachträger & Querstangen > Transportsysteme , Erscheinungsjahr: 20250225, Autoren: Hallmann, Rudi, Seitenzahl/Blattzahl: 128, Abbildungen: 83 farbige Fotos, Keyword: Ausbildung; Beruf; Dampflok; Dampflokomotive; Dampflokomotiven; Dampfloks; Dampfloktechnik; Deutsche; Eisenbahn; Funktion; Heizer; Lokführer; Lokheizer; Lokomotivführer; Reichsbahn; Technik; transpress, Fachschema: Bahn (Verkehrsmittel) / Eisenbahn~Eisenbahn, Fachkategorie: Züge und Eisenbahnen: Ratgeber, Sachbuch, Warengruppe: TB/Schienenfahrzeuge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 140, Höhe: 9, Gewicht: 260, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange zahlt die Restschuldversicherung bei Arbeitslosigkeit?
Die Dauer, für die die Restschuldversicherung bei Arbeitslosigkeit zahlt, hängt von den Vertragsbedingungen ab. In der Regel deckt die Versicherung die monatlichen Raten für eine bestimmte Zeit, die je nach Vertrag variieren kann. Oftmals beträgt die Zahlungsdauer zwischen 6 und 12 Monaten. Es ist wichtig, die genauen Bedingungen der Restschuldversicherung zu überprüfen, um zu verstehen, wie lange man im Falle von Arbeitslosigkeit abgesichert ist. Es empfiehlt sich, vor Vertragsabschluss alle Details mit dem Versicherungsanbieter zu klären. **
-
Wie lange zahlt die Restschuldversicherung bei Arbeitsunfähigkeit?
Die Dauer, für die die Restschuldversicherung bei Arbeitsunfähigkeit zahlt, hängt von den Vertragsbedingungen ab. In der Regel werden die Zahlungen für einen bestimmten Zeitraum geleistet, der je nach Versicherungsvertrag variieren kann. Dieser Zeitraum kann beispielsweise sechs Monate, ein Jahr oder auch länger betragen. Es ist wichtig, die genauen Bedingungen der Restschuldversicherung zu überprüfen, um zu verstehen, wie lange man im Falle einer Arbeitsunfähigkeit abgesichert ist. **
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Widerruflichkeit-der-Restschuldversicherung-bei
-
MORD bei Tisch - Der Berghotel FallKrimi-dinner Von Mord Bei Tisch - Ein Besonderer Abend Mit Freunden Lade Freunde Zu Einem Krimispiel Nach Hause Zum Mörderischen Spielvergnügen Ein! Jeder Spieler Schlüpft In Eine Ausgefallene Rolle Und Gehört Zu Den Hauptverdächtigen In Einem...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bei der FeuerwehrFeuerwehr-projekt Für Den Kindergarten: Bildkarten Zum Spielen Und Lernen Für Und Mit Kids Tatütata, Die Feuerwehr Ist Da! Feuerwehrleute Löschen Brände, Retten Menschen Und Tiere, Sind Bei Unwetter, Verkehrsunfall Und Naturkatastrophe Mit Blaulicht...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
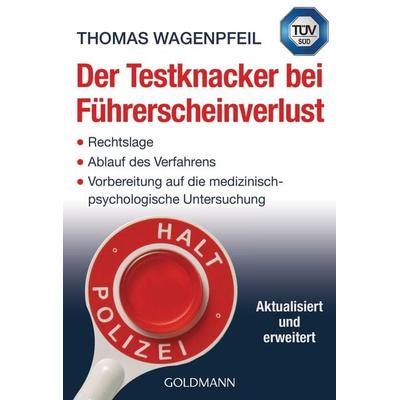
Der Testknacker bei FührerscheinverlustSo Besteht Man Den „idiotentest“ Und Kriegt Den „lappen“ Wieder! Führerschein Weg Und Mpu Vor Augen? Der Legendäre Testknacker Hilft! Jetzt Komplett Aktualisiert Und Mit Experten- Und Betroffeneninterviews!13,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.